종부세 계산기 — 강남 1주택 20억·2주택 18억·3주택 40억 페르소나 3인 실측 (종합부동산세법 제7~9조)
1주택 실거주 강남 공시 20억은 331만원, 2주택 합산 공시 18억은 381만원 (공시 낮은데 세금 더 큼), 3주택 합산 40억은 2,736만원 (중과 세율 2배). 1주택 12억 특례·다주택 9억 공제·3주택 중과 세율을 페르소나 3인 계산기 스크린샷으로 정리했어요.
종부세 계산기 — 강남 1주택 20억·2주택 18억·3주택 40억 페르소나 3인 실측 (종합부동산세법 제7~9조)
「종부세 계산기」 검색은 매년 56월 (기준일 6월 1일 앞두고)과 11월 (통지서 나오는 시기)에 두 번 폭발해요. 「내 아파트 공시가로 얼마 나올까·1주택인데 특례 되나·다주택자는 얼마나 무거운가·3주택 중과 어느 구간부터인가」가 궁금한데, 검색 결과는 「1주택 12억·다주택 9억 공제·60% 공정시장가액·0.52.7%」 원론만 반복돼서 실제 공시가·주택 수를 대입한 원 단위 세액이나 다주택 페널티가 얼마나 큰지 짚어주는 곳이 드물어요. 그래서 글쟁이는 종합부동산세법 제7~9조 + 시행령 제2조의4 산식을 반영한 자체 계산기를 운영하고 있고, 오늘 페르소나 3인 (1주택 강남 20억·2주택 18억·3주택 40억) 실측 스크린샷과 다주택 함정 실증을 함께 정리했어요.
쉽게 말해
쉽게 말해, 강남 공시 20억 1주택 실거주는 331만원, 2주택 합산 18억 (공시 낮은데 다주택 공제 축소) 은 381만원, 3주택 합산 40억 (중과 세율 걸림) 은 2,736만원. 결정 축은 공시가가 아니라 주택 수 (1·2·3주택)·1주택 특례 여부·과세표준 12억 경계 세 가지예요. 특히 P1 vs P2 비교가 결정적: 공시가 2억 낮은 2주택자가 세금은 50만원 더 냅니다. 「공시 20억 = 종부세 이만큼」이 아니라 「주택 수 = 세부담 배수」인 셈이에요.
종부세 산정 흐름과 두 종 세율표
종합부동산세법 제7~9조가 규정한 산정 흐름이에요. 계산기가 자동으로 밟는 순서지만 원리를 잡아두면 매년 6월 1일 기준일 앞두고 매도·매수 결정이 편해져요.
| 단계 | 항목 | 산식·근거 |
|---|---|---|
| ① | 공시가격 합산 | 매년 6월 1일 기준 보유 주택 합산 (제7조) |
| ② | 공제금액 | 1세대 1주택 특례 12억·다주택·법인 9억 (제8조) |
| ③ | 공정시장가액비율 | 60% (시행령 제2조의4·2024~ 시행) |
| ④ | 과세표준 | (공시가격 합산 − 공제) × 60% |
| ⑤ | 세율 | 일반 0.5 |
| ⑥ | 세액 | 과세표준 × 세율 − 누진공제 |
| ⑦ | 농어촌특별세 | 종부세 × 20% |
| ⑧ | 조정 | 재산세 중복분 배제 (근사 5~15%↓)·세부담 상한 (전년 150%) |
일반 세율표 (1·2주택):
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 3억 이하 | 0.5% | 0 |
| 3~6억 | 0.7% | 60만 |
| 6~12억 | 1.0% | 240만 |
| 12~25억 | 1.3% | 600만 |
| 25~50억 | 1.5% | 1,100만 |
| 50~94억 | 2.0% | 3,600만 |
| 94억+ | 2.7% | 10,180만 |
3주택 이상 중과 세율 (12억 초과분에 중과 요율):
| 과세표준 | 세율 | 누진공제 |
|---|---|---|
| 3억 이하 | 0.5% (일반과 동일) | 0 |
| ~12억 | 일반 세율 | — |
| 12~25억 | 2.0% (중과) | 1,440만 |
| 25~50억 | 3.0% | 3,940만 |
| 50~94억 | 4.0% | 8,940만 |
| 94억+ | 5.0% | 18,340만 |
P1 — 1주택 강남 공시 20억·실거주 특례 (331만원)
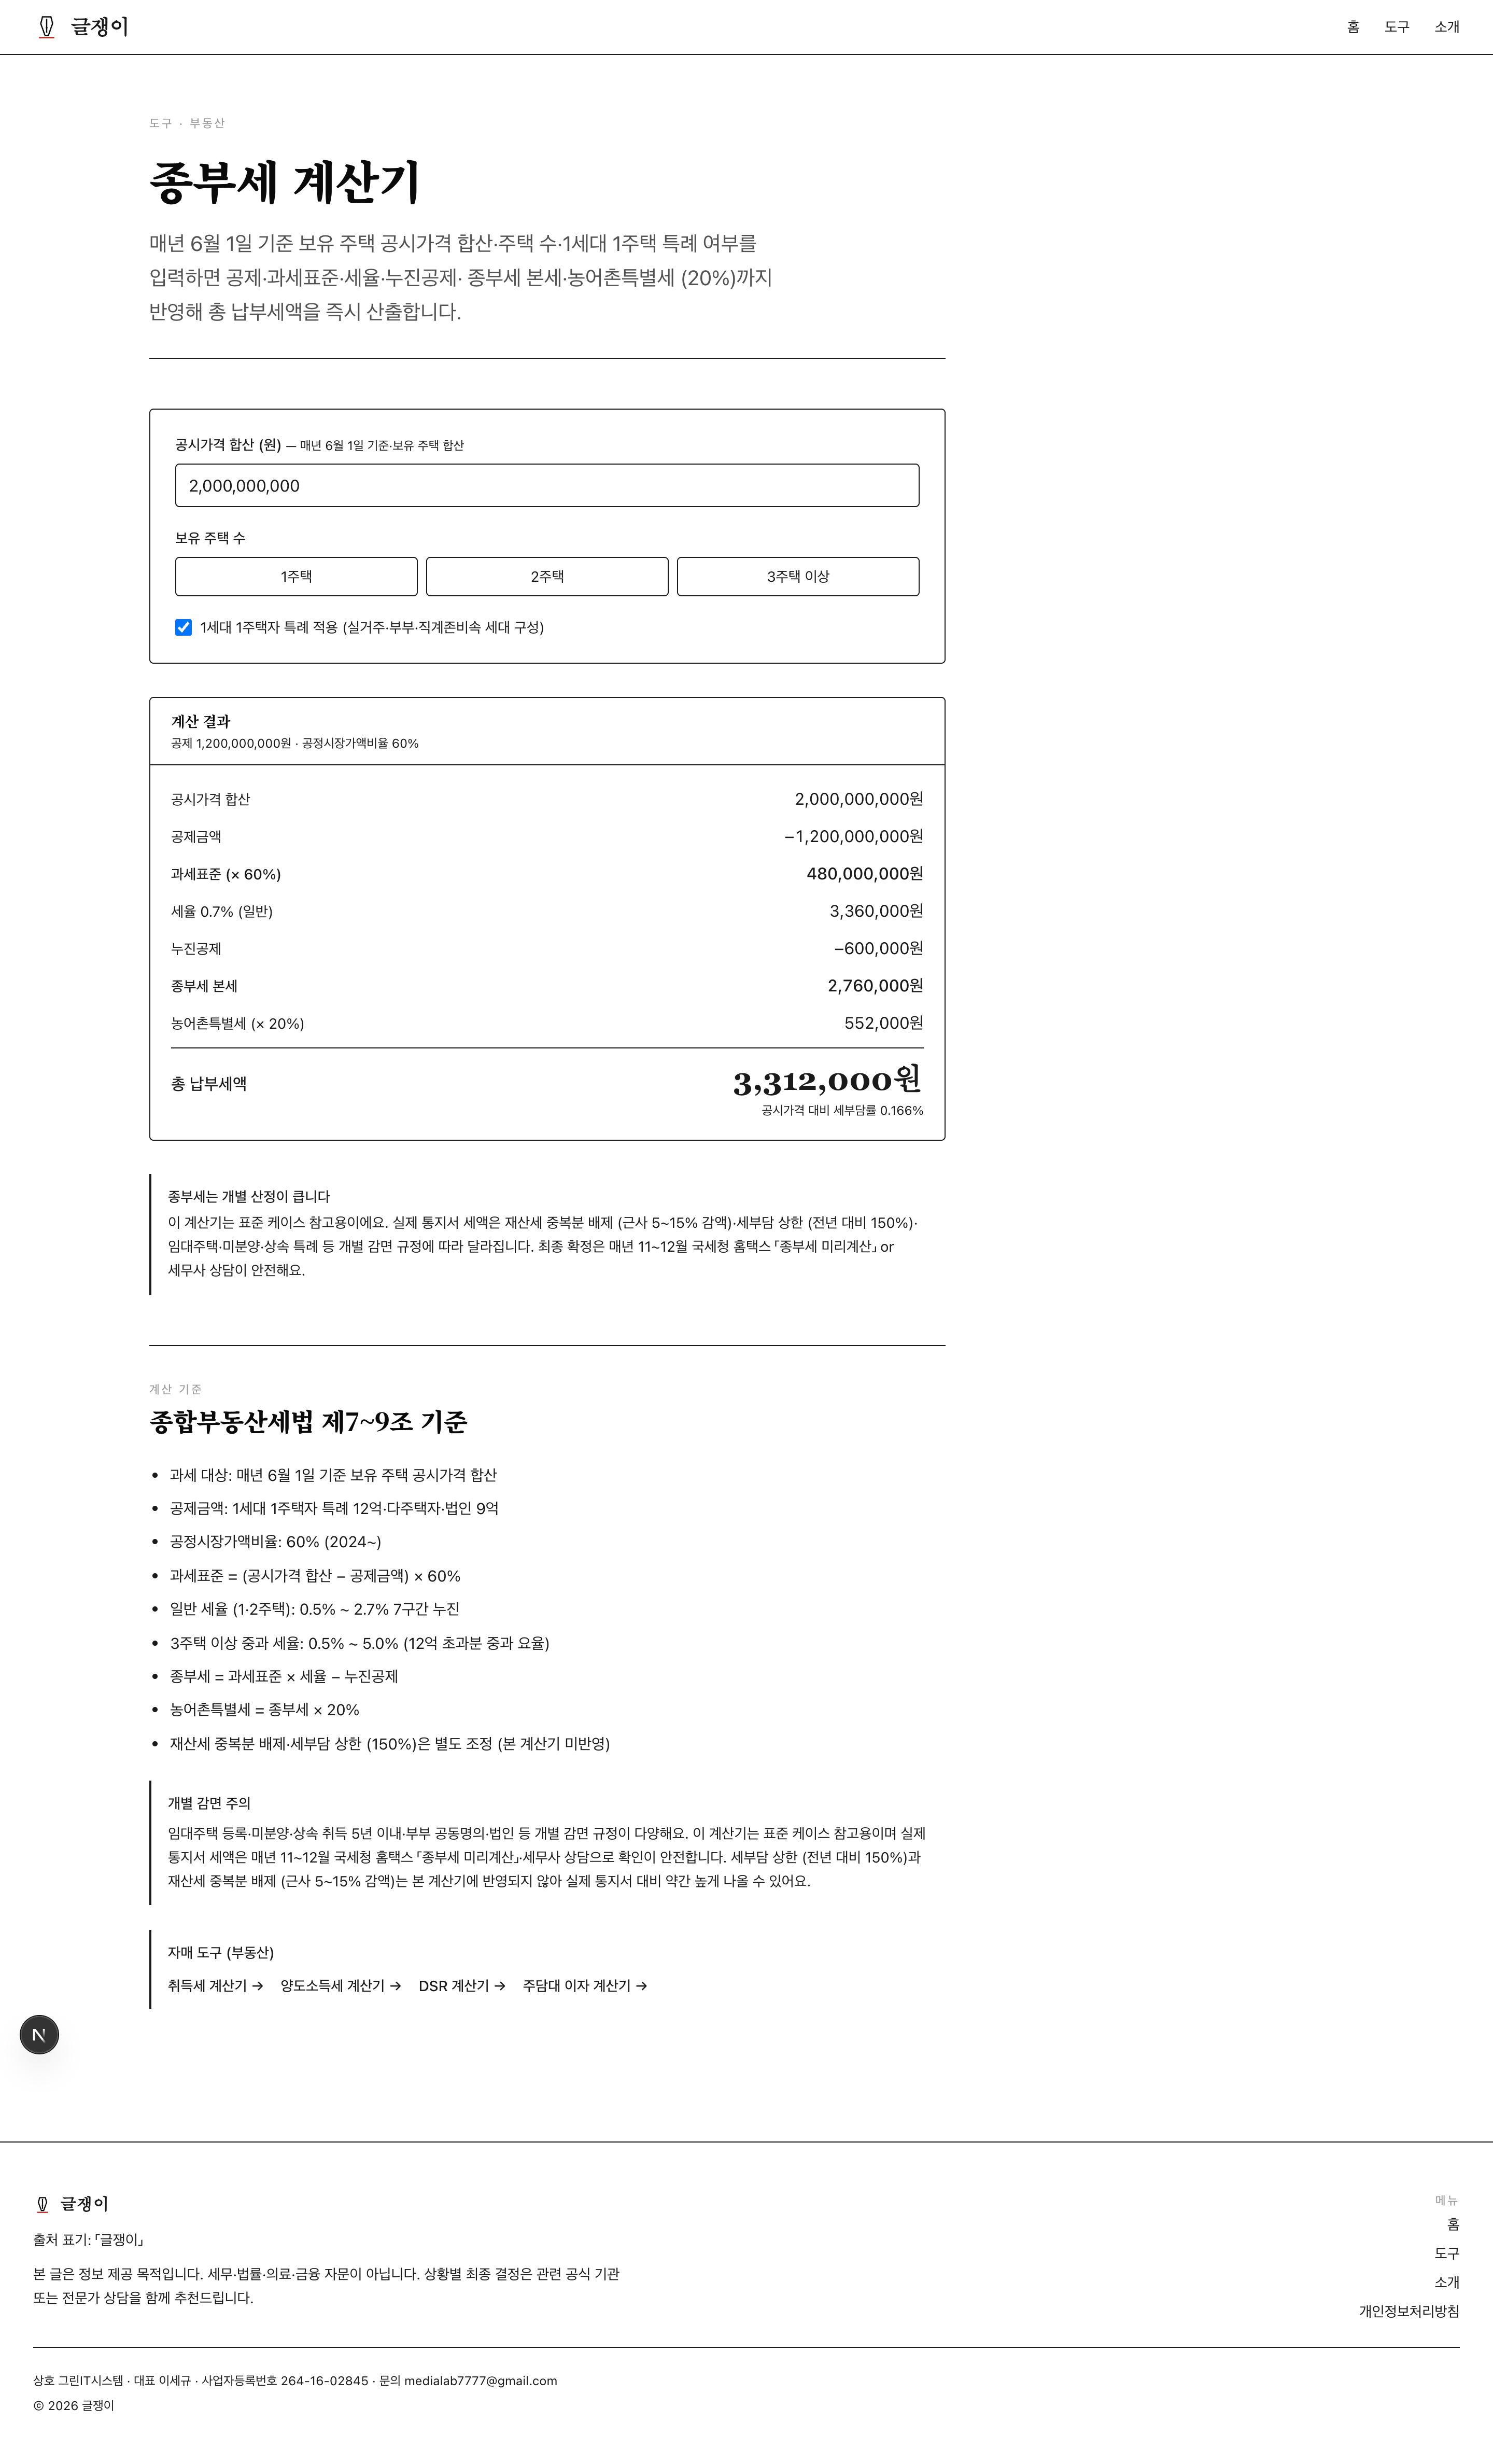
강남 실거주 1주택자 표준 케이스예요. 대치·잠실·반포 84㎡ 아파트 공시가 20억 (시세 25~28억 상당). 배우자와 함께 세대 구성 후 본인 명의로 실거주. 계산기 흐름:
- 공시가격 합산 20억
- 1주택 특례 공제 -12억 (제8조 제1항 제1호)
- 과세표준 = (20억 - 12억) × 60% = 4.8억
- 세율 3~6억 구간 → 0.7% (일반)·누진공제 60만
- 종부세 본세 = 4.8억 × 0.7% - 60만 = 276만원
- 농어촌특별세 = 276만 × 20% = 55.2만원
- 총 납부세액 = 약 331만원 (세부담률 0.166%)
시세 27억 아파트인데 종부세는 연 331만원. 강남·서초·용산 실거주 1주택자 중 상당수가 이 구간이에요. 실제 통지서는 재산세 중복분 배제로 약 515% 낮게 (280310만원) 나오는 편. 1주택 실거주 특례 (12억 공제)가 얼마나 강력한 절세 매트릭스인지 이 케이스에서 실증돼요.
P2 — 2주택 합산 공시 18억 (381만원·P1보다 공시 낮은데 세금 더 큼)
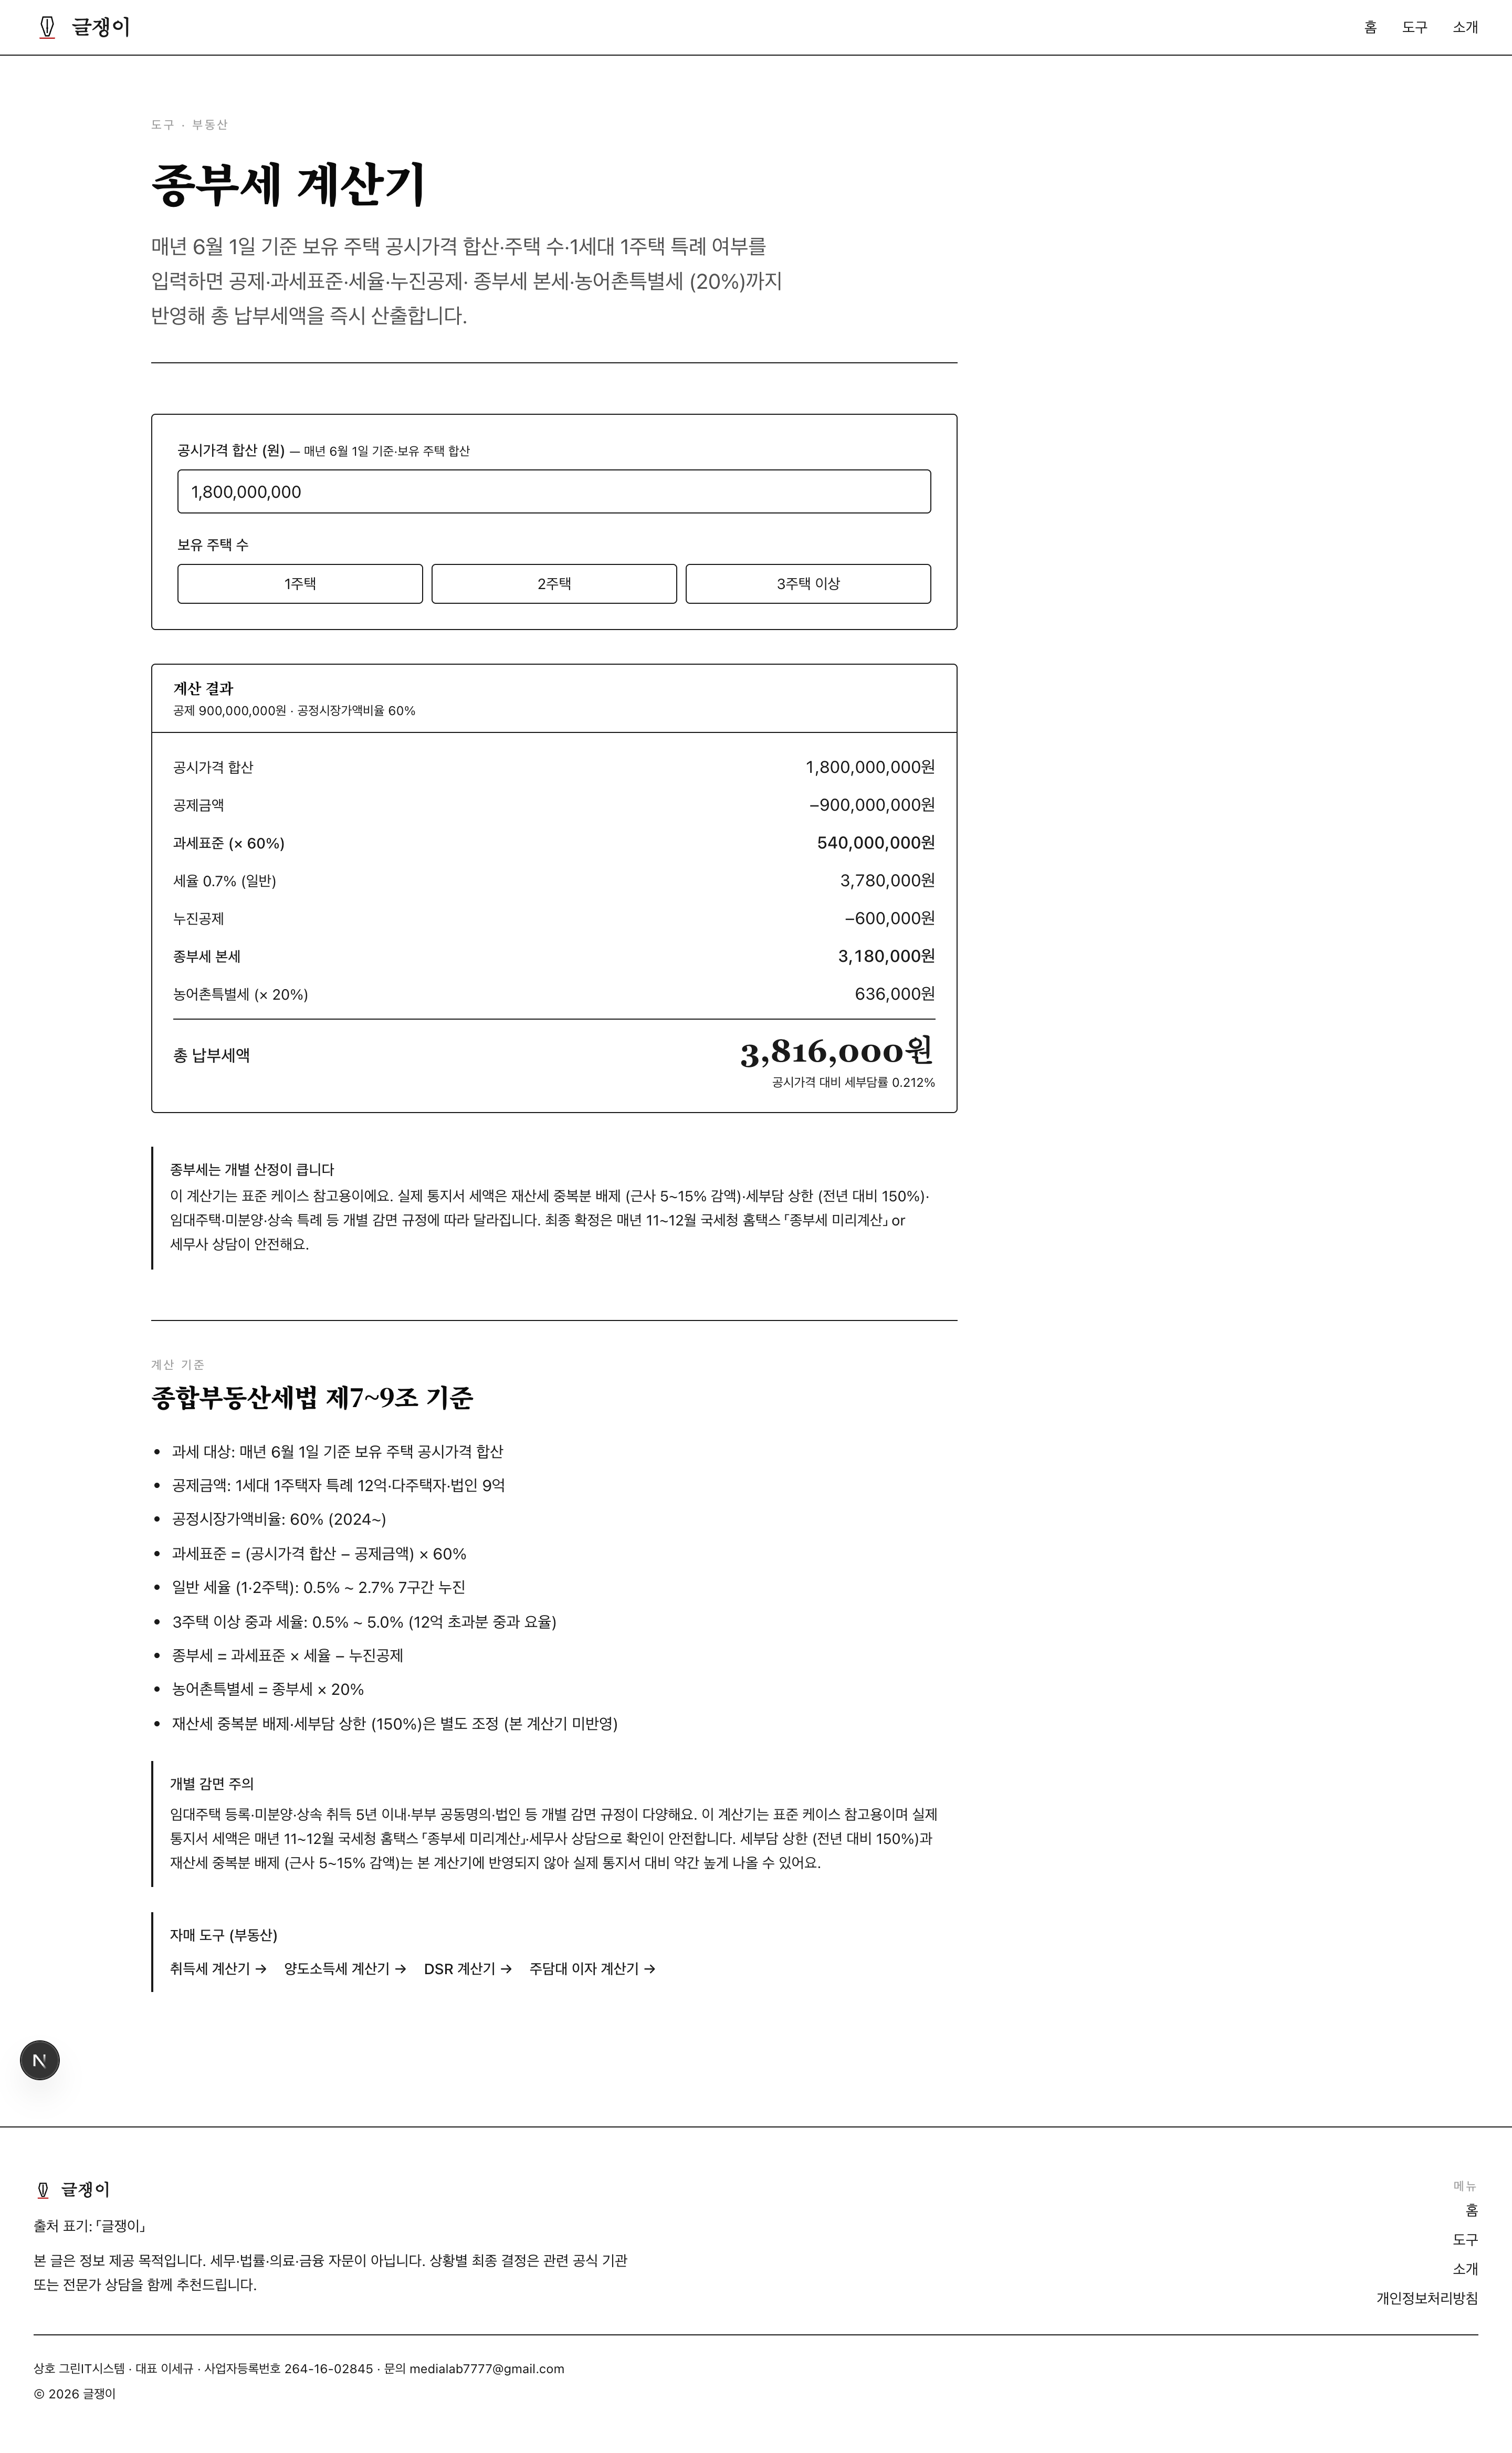
이사·업그레이드 과정에서 종전 주택을 못 팔고 2주택 상태가 된 케이스예요. 실거주 (수도권 84㎡·공시 10억) + 종전 주택 (지방 or 소형·공시 8억) = 합산 18억. 계산기 흐름:
- 공시가격 합산 18억
- 다주택 공제 -9억 (1주택 특례 12억 X → 3억 공제 축소)
- 과세표준 = (18억 - 9억) × 60% = 5.4억
- 세율 3~6억 구간 → 0.7% (2주택은 일반 세율)·누진공제 60만
- 종부세 본세 = 5.4억 × 0.7% - 60만 = 318만원
- 농특세 = 63.6만원
- 총 납부세액 = 약 382만원 (세부담률 0.212%)
공시가는 P1보다 2억 낮은데 세금은 50만원 더 큽니다. 이유는 단순: 1주택 특례 12억 vs 다주택 9억 = 3억 공제 차이 때문에 과세표준이 오히려 6천만원 더 잡혀요. 「2주택 상태가 잠깐이라도 안 좋다」는 실무 격언이 이 계산에서 나와요. 실무 대응은 두 가지: ①매도 시점을 5월 31일 이전으로 앞당겨 그해 종부세 자체를 회피 (기준일 6월 1일 전) ②일시적 2주택 특례로 종전 주택 3년 내 매도 시 1주택 취급 (양도세는 특례 있지만 종부세는 원칙적으로 미적용·감면 X). 실제로 「6월 1일 함정」을 피하려고 매도 협상에서 잔금일을 5월 하순으로 조정하는 게 흔한 실무예요.
P3 — 3주택 중과 합산 공시 40억 (2,736만원·중과 세율 2배)
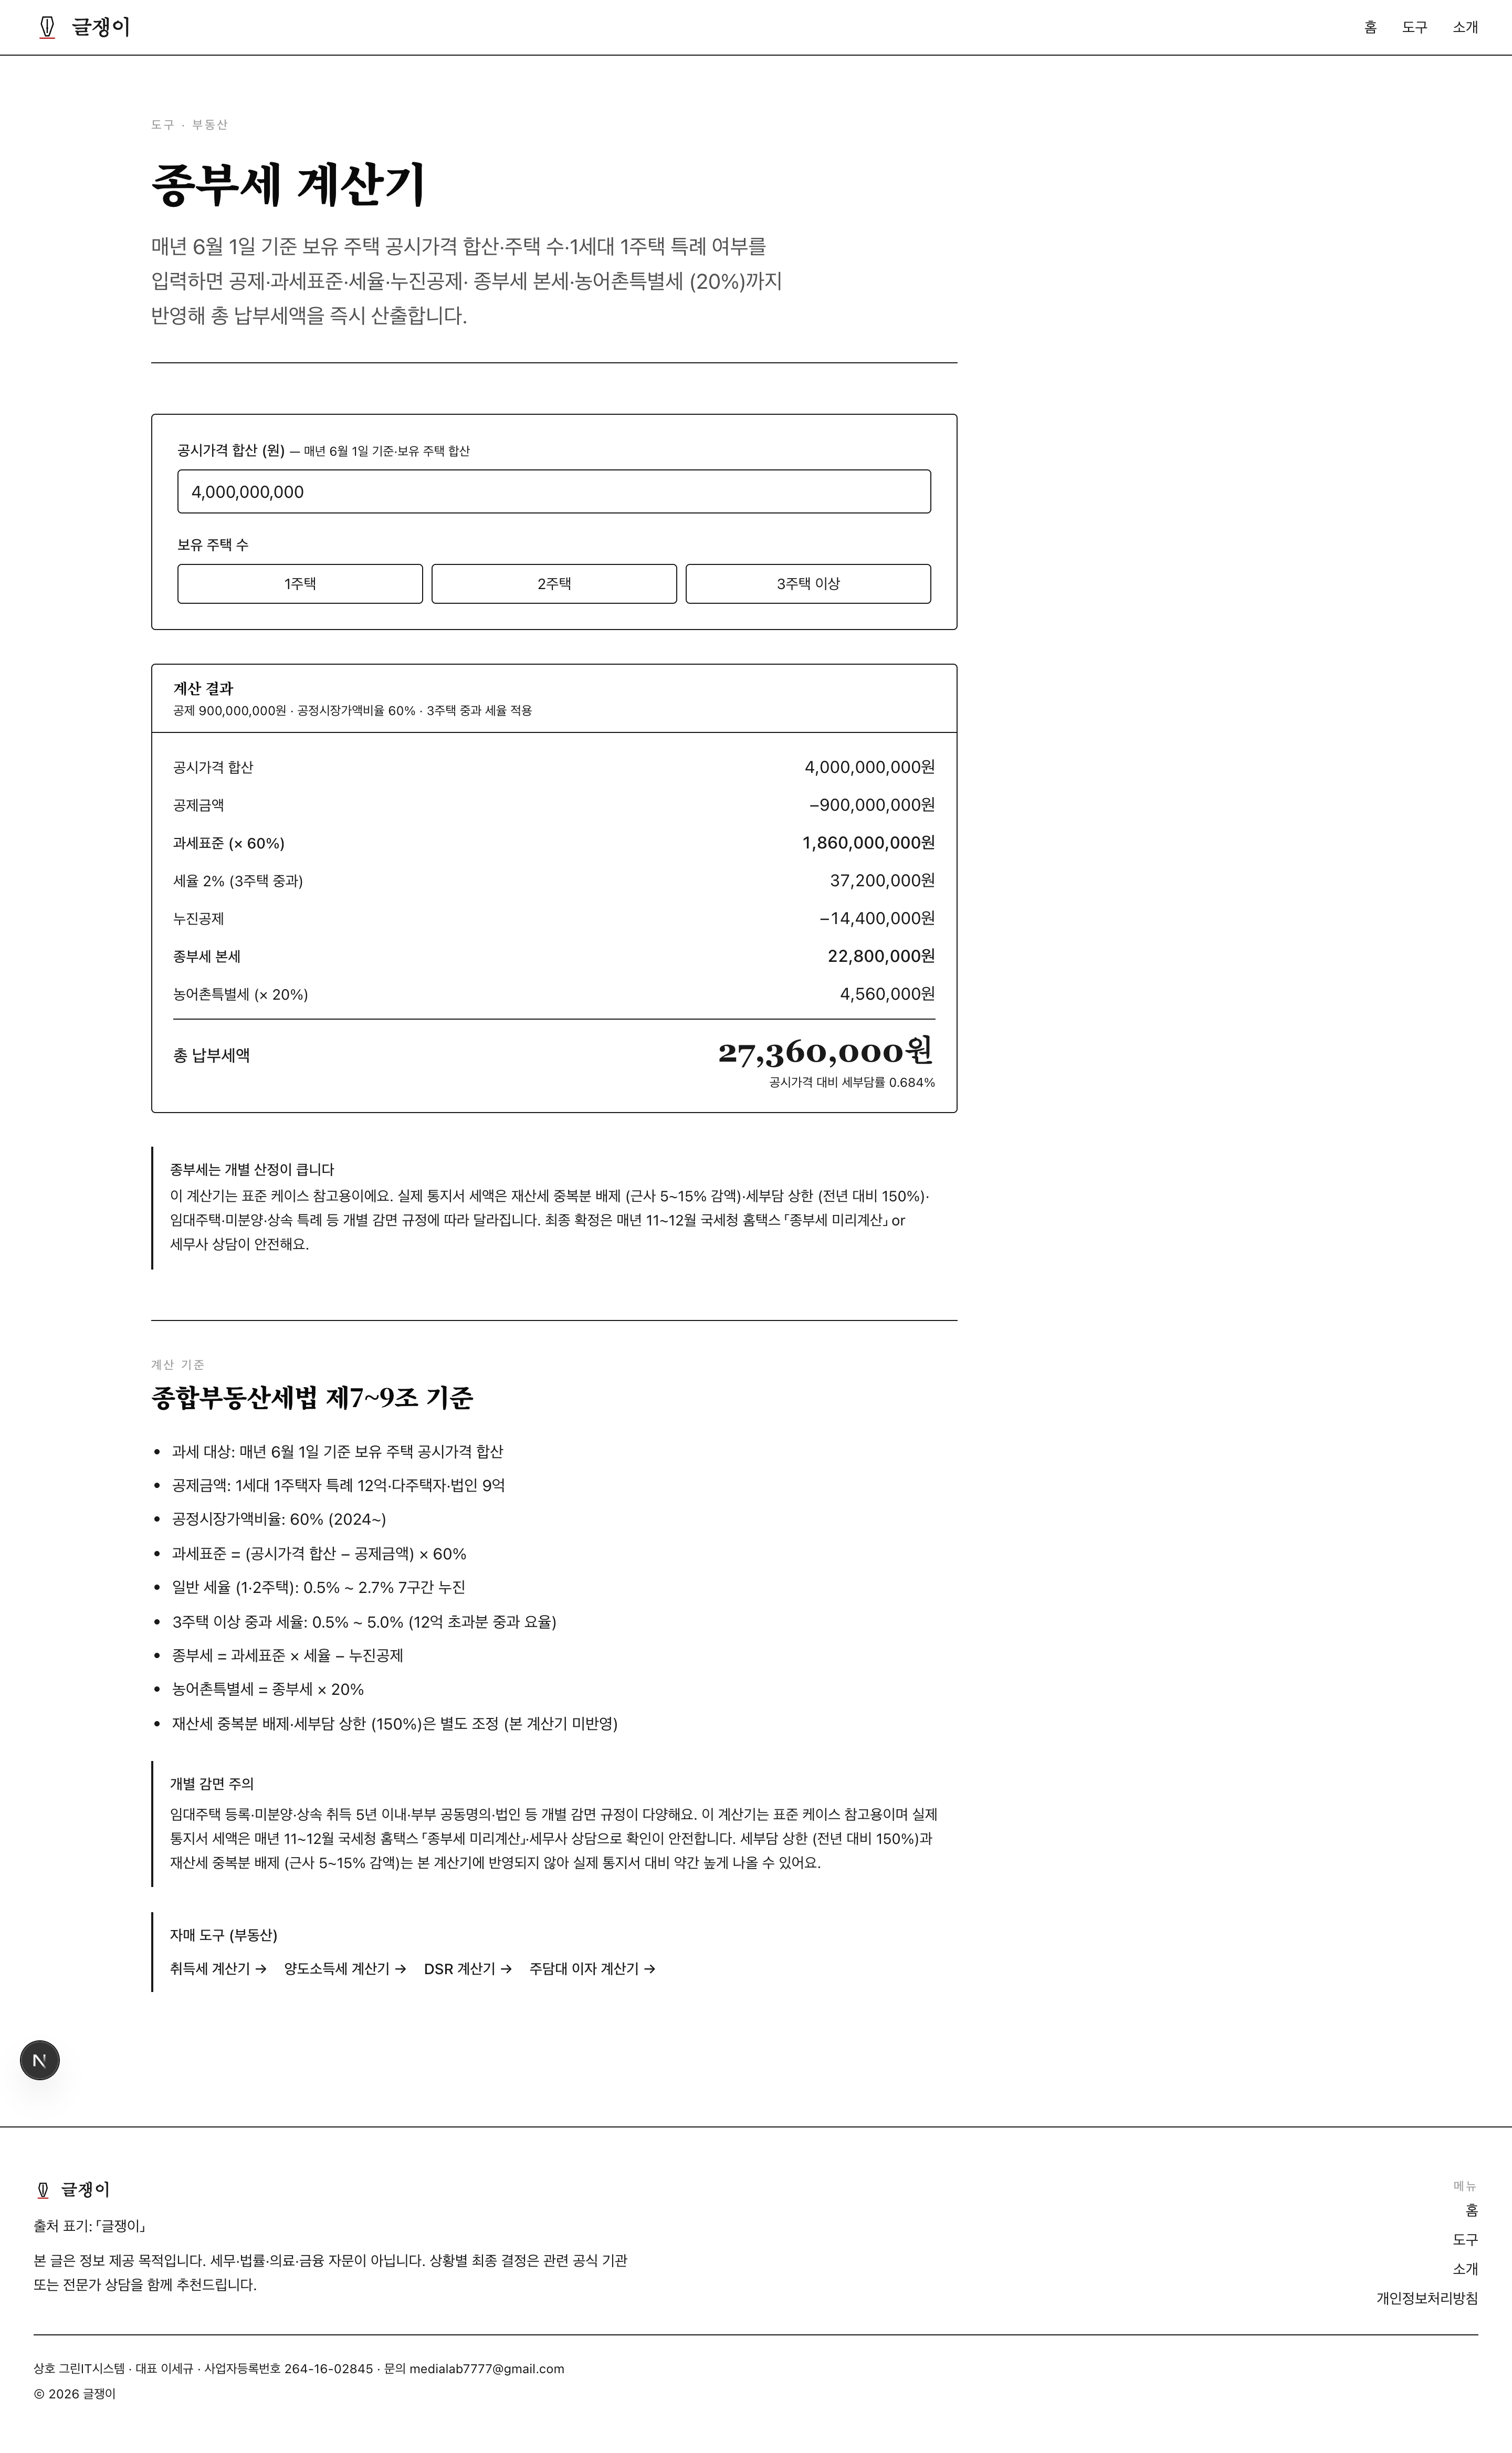
투자용 3주택 다주택자 케이스예요. 실거주 (강남 12억) + 갭투자 (수도권 15억) + 상속 (지방 13억) = 합산 40억. 계산기 흐름:
- 공시가격 합산 40억
- 다주택 공제 -9억
- 과세표준 = (40억 - 9억) × 60% = 18.6억
- 3주택 이상 & 과표 12억 초과 → 중과 세율 매트릭스 적용
- 세율 12~25억 중과 구간 → 2.0% (일반은 1.3%)·누진공제 1,440만
- 종부세 본세 = 18.6억 × 2.0% - 1,440만 = 2,280만원
- 농특세 = 456만원
- 총 납부세액 = 약 2,736만원 (세부담률 0.684%)
3주택 중과 걸리면 세부담률이 P1 (0.166%)의 4배·P2 (0.212%)의 3배로 뛰어요. 만약 같은 40억을 2주택으로 재구성 (실거주 + 갭투자 하나만·합산 27억) 하면 과표 10.8억·일반 세율 1.0%·종부세 828만원·총 994만원으로 2/3 이상 절감. 실제 다주택 재편·법인 전환·부부 명의 분산 등이 이 계산에서 유래해요. 다만 매도 시점 양도세도 함께 검토가 필수예요 (조정지역 다주택 중과·유예 종료 시나리오).
6월 1일 기준일·11월 통지서·감면 매트릭스
종부세는 다른 세금과 시점 규칙이 특별해요. 매년 6월 1일 소유자에게 그해 종부세가 전부 부과되고 (일할 계산 X), 통지서는 11월 중순~하순·납부 기한 12월 15일. 매도 협상 시 「잔금일 5월 vs 6월」 하루 차이로 수백만원이 갈리는 이유예요.
주요 감면·조정 매트릭스:
- 재산세 중복분 배제 (제9조 제3항): 종부세 5~15% 자동 감액·통지서에서 반영
- 세부담 상한 (제10조): 전년 대비 150% 상한·초과분 이월
- 일시적 2주택 (양도세는 특례·종부세는 원칙 미적용): 매도 시점 조정 필수
- 임대주택 등록 (임대사업자·의무 임대 기간 준수 시): 합산 대상에서 제외
- 상속 취득 5년 이내: 주택 수 산정에서 제외 (제7조 제3항)
- 미분양 주택 (사업자): 합산 배제
- 부부 공동명의: 부부 합산 1주택 특례 유지 (2020~ 세법개정)
정확한 감면 판정은 매년 11월 국세청 홈택스 「종부세 미리계산」에서 대조가 안전해요.
마무리 — 「주택 수·1주택 특례·과표 12억 경계」 세 축
종부세 세부담의 결정 축은 공시가격이 아니에요. 주택 수 (1·2·3주택)·1주택 특례 여부·과세표준 12억 경계 이 세 가지예요. P1 강남 1주택 (20억 → 331만)·P2 2주택 (18억 → 381만·공시 낮은데 세금 큼)·P3 3주택 중과 (40억 → 2,736만) 세 시나리오만 머리에 담아두면 본인 케이스도 감으로 잡히고, 세부는 /tools/property-tax에서 원 단위로 확인하시면 됩니다. 조문 원문은 국가법령정보센터 종합부동산세법 제7·8·9조에서 대조 가능해요.
종부세는 부동산 세금 3대 관문 중 「보유」 관문이에요. 취득 시 취득세, 보유 중 종부세·재산세, 매도 시 양도세로 이어붙여요. 대출 심사 관점에서는 DSR 계산기도 함께 시뮬레이션이 유용해요. 본 결과는 「표준 케이스 기준 추정치」예요. 실제 통지서는 재산세 중복분 배제 (515% 감액)·세부담 상한 (전년 대비 150%)·개별 감면 (임대주택·상속 5년·부부 공동명의·미분양)에 따라 달라질 수 있고, 최종 확정은 매년 1112월 국세청 홈택스 「종부세 미리계산」·세무사 상담이 안전해요.