DSR 계산기 — 스트레스 3단계 (2026-07) 신혼·맞벌이·지방 페르소나 3인 실측 (은행업감독규정 제29조의2)
신혼부부 4억 30년 변동은 DSR 49.55%로 은행 한도 초과, 맞벌이 5억 30년 혼합은 34.72% 통과, 지방 2억 20년 변동은 39.76%로 2금융은 통과 은행은 근접 실패. 스트레스 DSR 3단계·변동 1.0배·혼합 60%·주기 30% 승수를 페르소나 3인 계산기 스크린샷으로 정리했어요.
DSR 계산기 — 스트레스 3단계 (2026-07) 신혼·맞벌이·지방 페르소나 3인 실측 (은행업감독규정 제29조의2)
「DSR 계산기」 검색은 주택 매매 계약금 걸기 전 24주 동안 폭발해요. 「집값 대비 얼마 대출이 나오는지·내 소득이면 DSR 통과되는지·스트레스 3단계 시행되면 얼마나 깎이는지」가 궁금한데, 검색 결과는 「DSR = 연 원리금 / 연소득 × 100·40% 이하」 원론만 반복돼서 정작 신규 대출 원리금 산정에 어떤 금리를 넣어야 하는지 (실제 금리? 스트레스 금리?), 유형별 승수 (변동 100·혼합 60·주기 30%)가 어떻게 붙는지 짚어주는 곳이 드물어요. 그래서 글쟁이는 은행업감독규정 제29조의2 + 금감원 스트레스 DSR 세부방안 산식을 반영한 자체 계산기를 운영하고 있고, 오늘 페르소나 3인 (신혼·맞벌이·지방) 실측 스크린샷과 3단계 시행 (2026-07) 실제 영향을 함께 정리했어요.
쉽게 말해
쉽게 말해, 신혼부부 서울 4억 주담대 (변동·30년·연 5500만)는 스트레스 3단계 시행 후 DSR 49.55%로 은행 한도 40% 초과, 맞벌이 5억 (혼합·연 1억)은 34.72% 통과, 지방 2억 (변동·연 4500만·2금융)은 39.76%로 2금융은 통과 은행이었으면 근접 실패. 통과 여부의 결정 축은 대출 원금·소득이 아니에요. 금리 유형 (변동 vs 혼합 vs 고정)·상환 기간·금융권 (은행 40 vs 2금융 50) 세 가지가 실제 통과 vs 거절을 가릅니다.
스트레스 DSR 3단계 산식과 승수 매트릭스
은행업감독규정 제29조의2와 금감원 「스트레스 DSR 세부방안」이 규정한 산식이에요. 계산기가 자동으로 밟는 흐름이지만 원리를 잡아두면 대출 상품 선택 시 유리해요.
| 단계 | 시행 시점 | 승수 | 스트레스 가산 (기본 1.5%p 기준) | 적용 대상 |
|---|---|---|---|---|
| 1단계 | 2024-02 ~ 2024-08 | 25% | 0.375%p | 은행 주담대 |
| 2단계 | 2024-09 ~ 2026-06 | 50% | 0.75%p | 은행 주담대·신용대출 |
| 3단계 | 2026-07 ~ | 1.0배 | 1.5%p | 은행·2금융권 전 대출 |
여기에 금리 유형별 승수가 곱해져요.
| 금리 유형 | 승수 | 3단계 실제 가산 |
|---|---|---|
| 변동금리 | 1.0배 | 1.5%p |
| 혼합형 (5년 고정 후 변동) | 60% | 0.9%p |
| 주기형 (5년 주기 변동) | 30% | 0.45%p |
| 순수 고정 (30년) | 0% | 0%p (미가산) |
즉 3단계 시행 후 변동금리 대출은 실제 금리에 1.5%p 얹은 「스트레스 금리」로 DSR을 계산해요. 예컨대 실제 금리 4%인 주담대는 DSR 계산 시 5.5%로 잡히고, 이로 인해 월 원리금이 약 12% 증가해 통과 마진이 크게 줄어요.
P1 — 신혼 서울 4억·30년·변동·연 5500만·은행 (DSR 49.55% 초과)
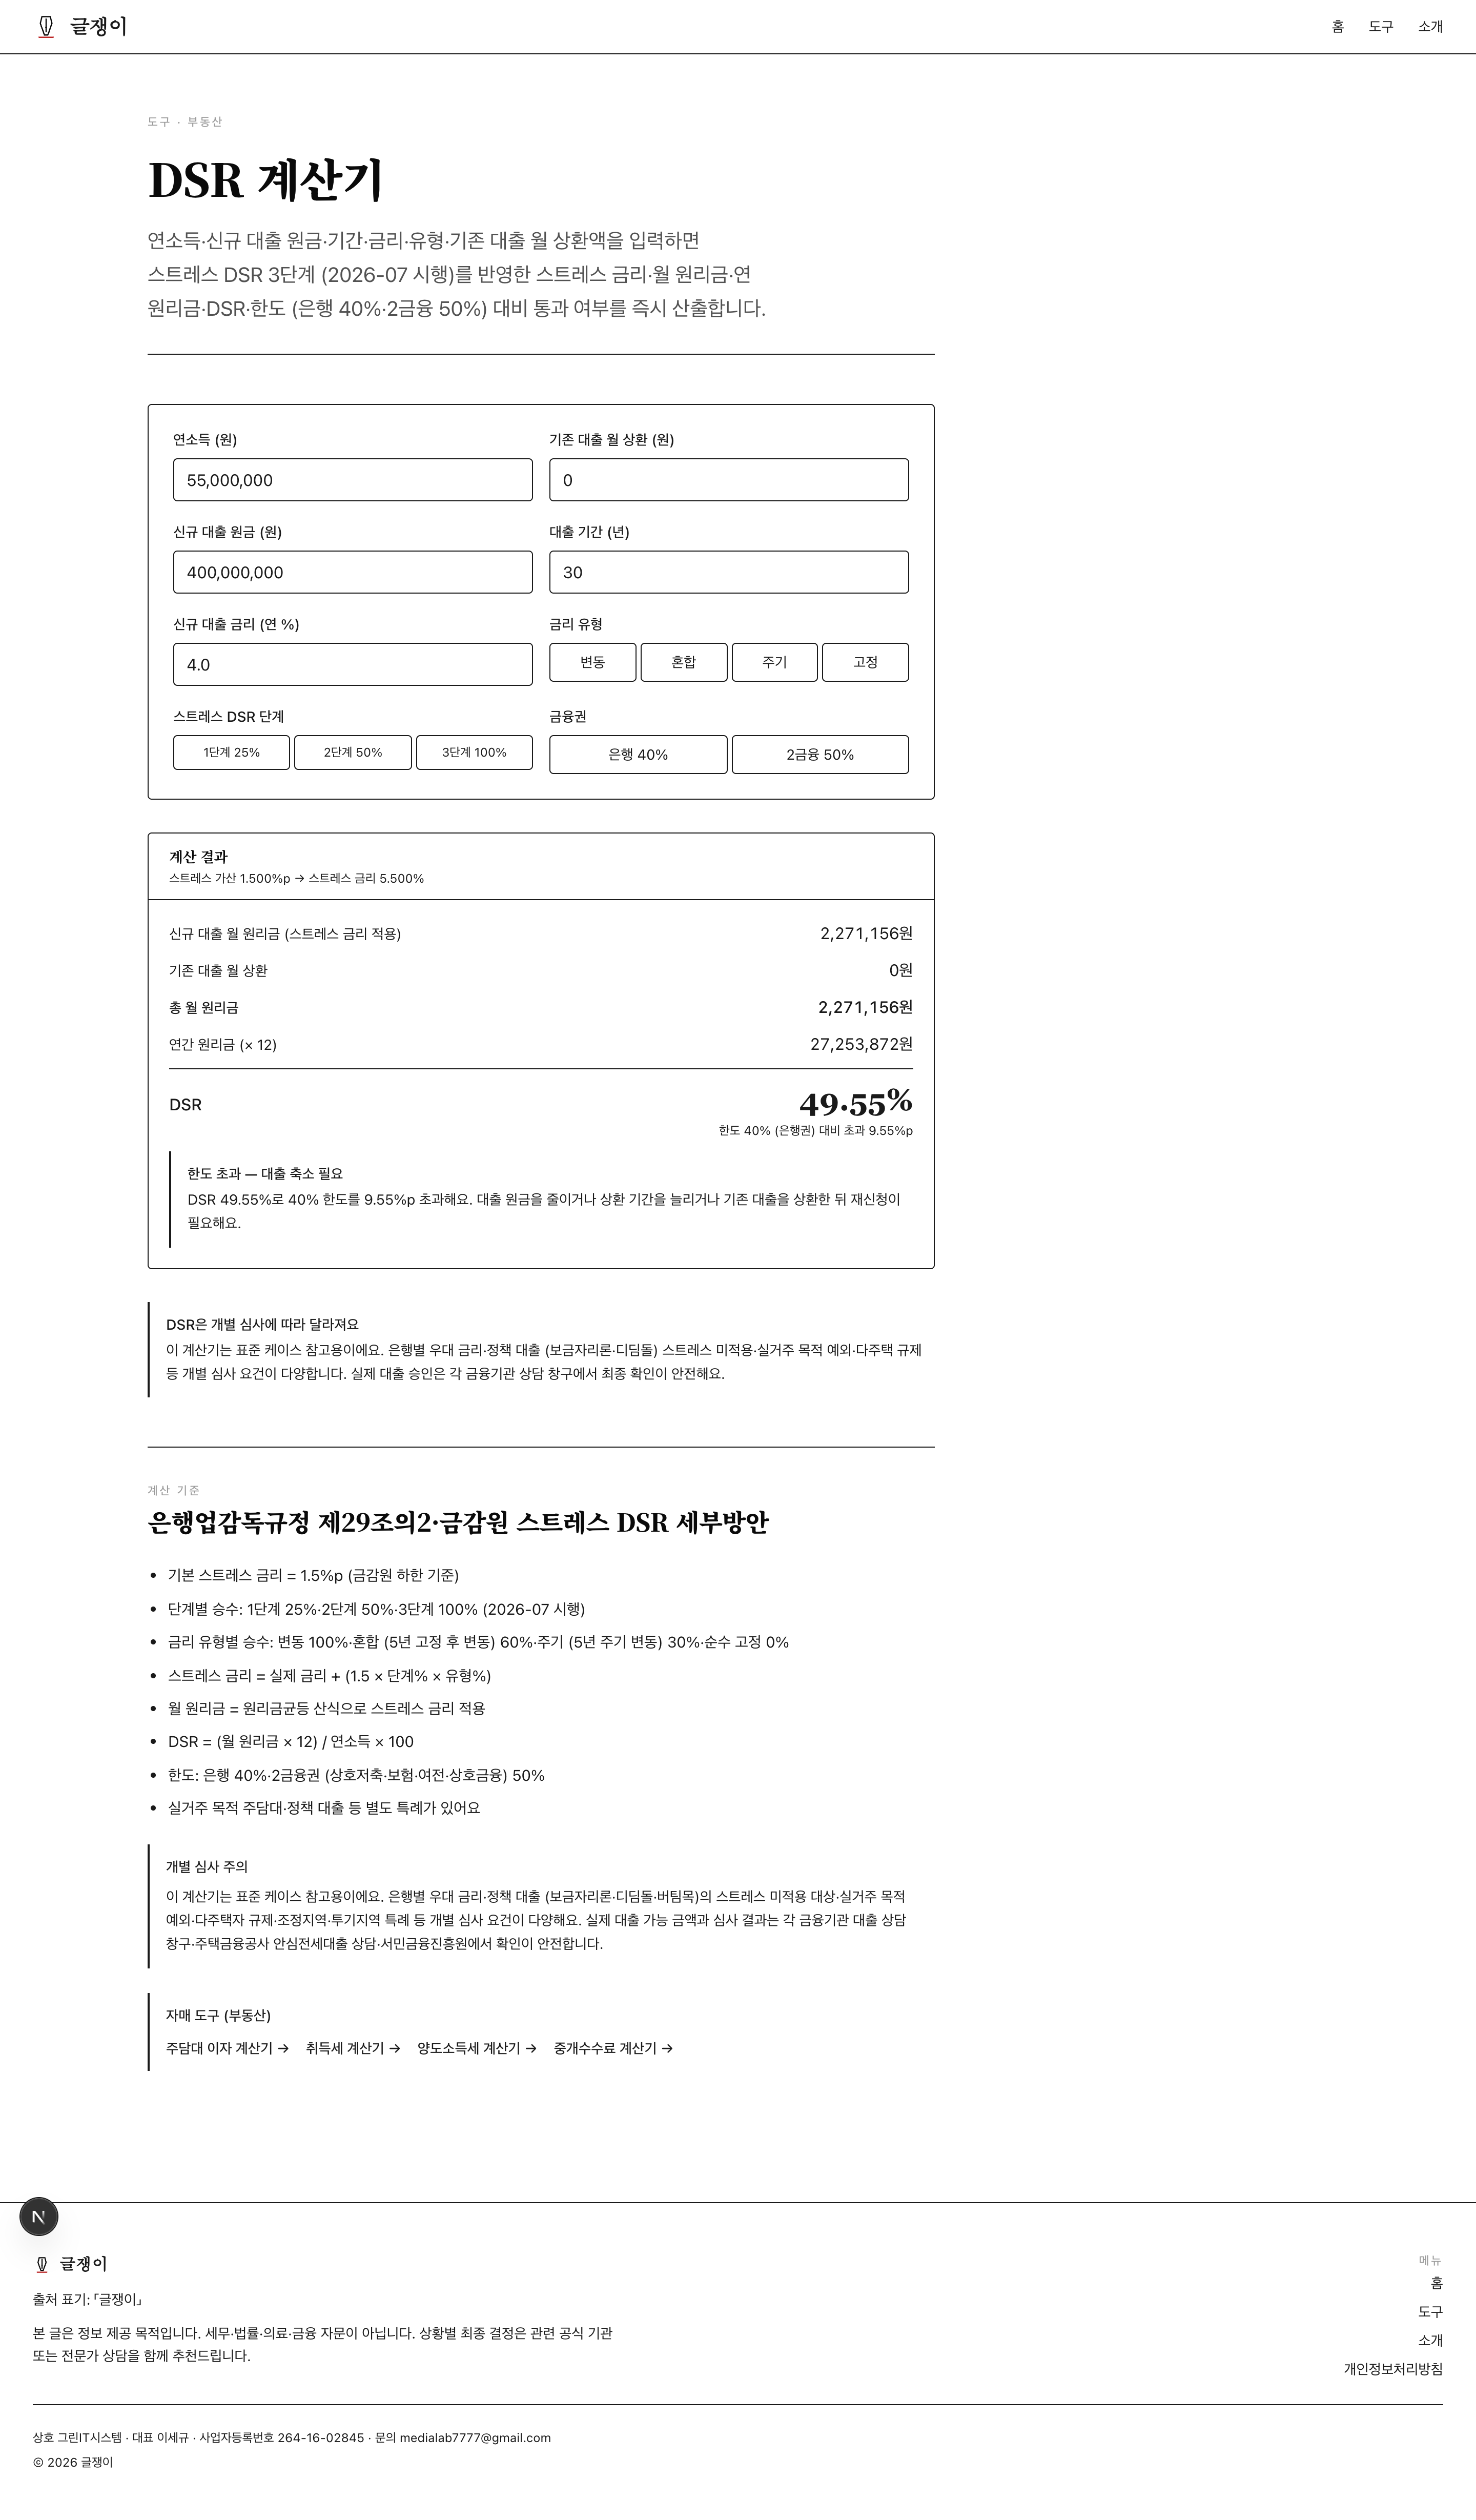
신혼부부 첫 집 매수 표준 케이스예요. 서울 소형 아파트 6억을 계약금 1억 + 대출 4억으로 매수하려는 상황. 부부 합산 연소득 5,500만원 (30대 초반 대기업·중견기업 기준선), 30년 만기·변동금리 4.0%. 계산기 흐름:
- 실제 금리 4.0% + 스트레스 가산 1.5%p (변동 1.0배 × 3단계 1.0배) = 스트레스 금리 5.5%
- 월 원리금 (원리금균등·5.5%·30년) = 약 2,271,156원
- 연 원리금 = 약 27,253,872원
- DSR = 27,253,872 / 55,000,000 = 49.55%
- 은행 한도 40% 대비 9.55%p 초과 → 대출 축소 필요
3단계 시행 전 (2단계·스트레스 0.75%p) 기준으로 계산하면 스트레스 금리 4.75%·월 원리금 약 2,087,000원·DSR 45.5%로 여전히 초과지만 3단계에서 4%p 더 튀어요. 실질적으로 이 부부가 4억 대출을 그대로 받으려면 상환 기간 40년+로 늘리거나 대출 원금을 3.2억으로 축소하거나 부부 합산 소득 증빙을 6,600만+로 늘려야 통과해요. **「스트레스 3단계 시행 이후 서울 4억 주담대는 연 7천 이상은 필요」**라는 시장 상식이 이 계산에서 나와요.
P2 — 맞벌이 5억·30년·혼합·연 1억·은행·기존 신용대출 30만 (DSR 34.72% 통과)
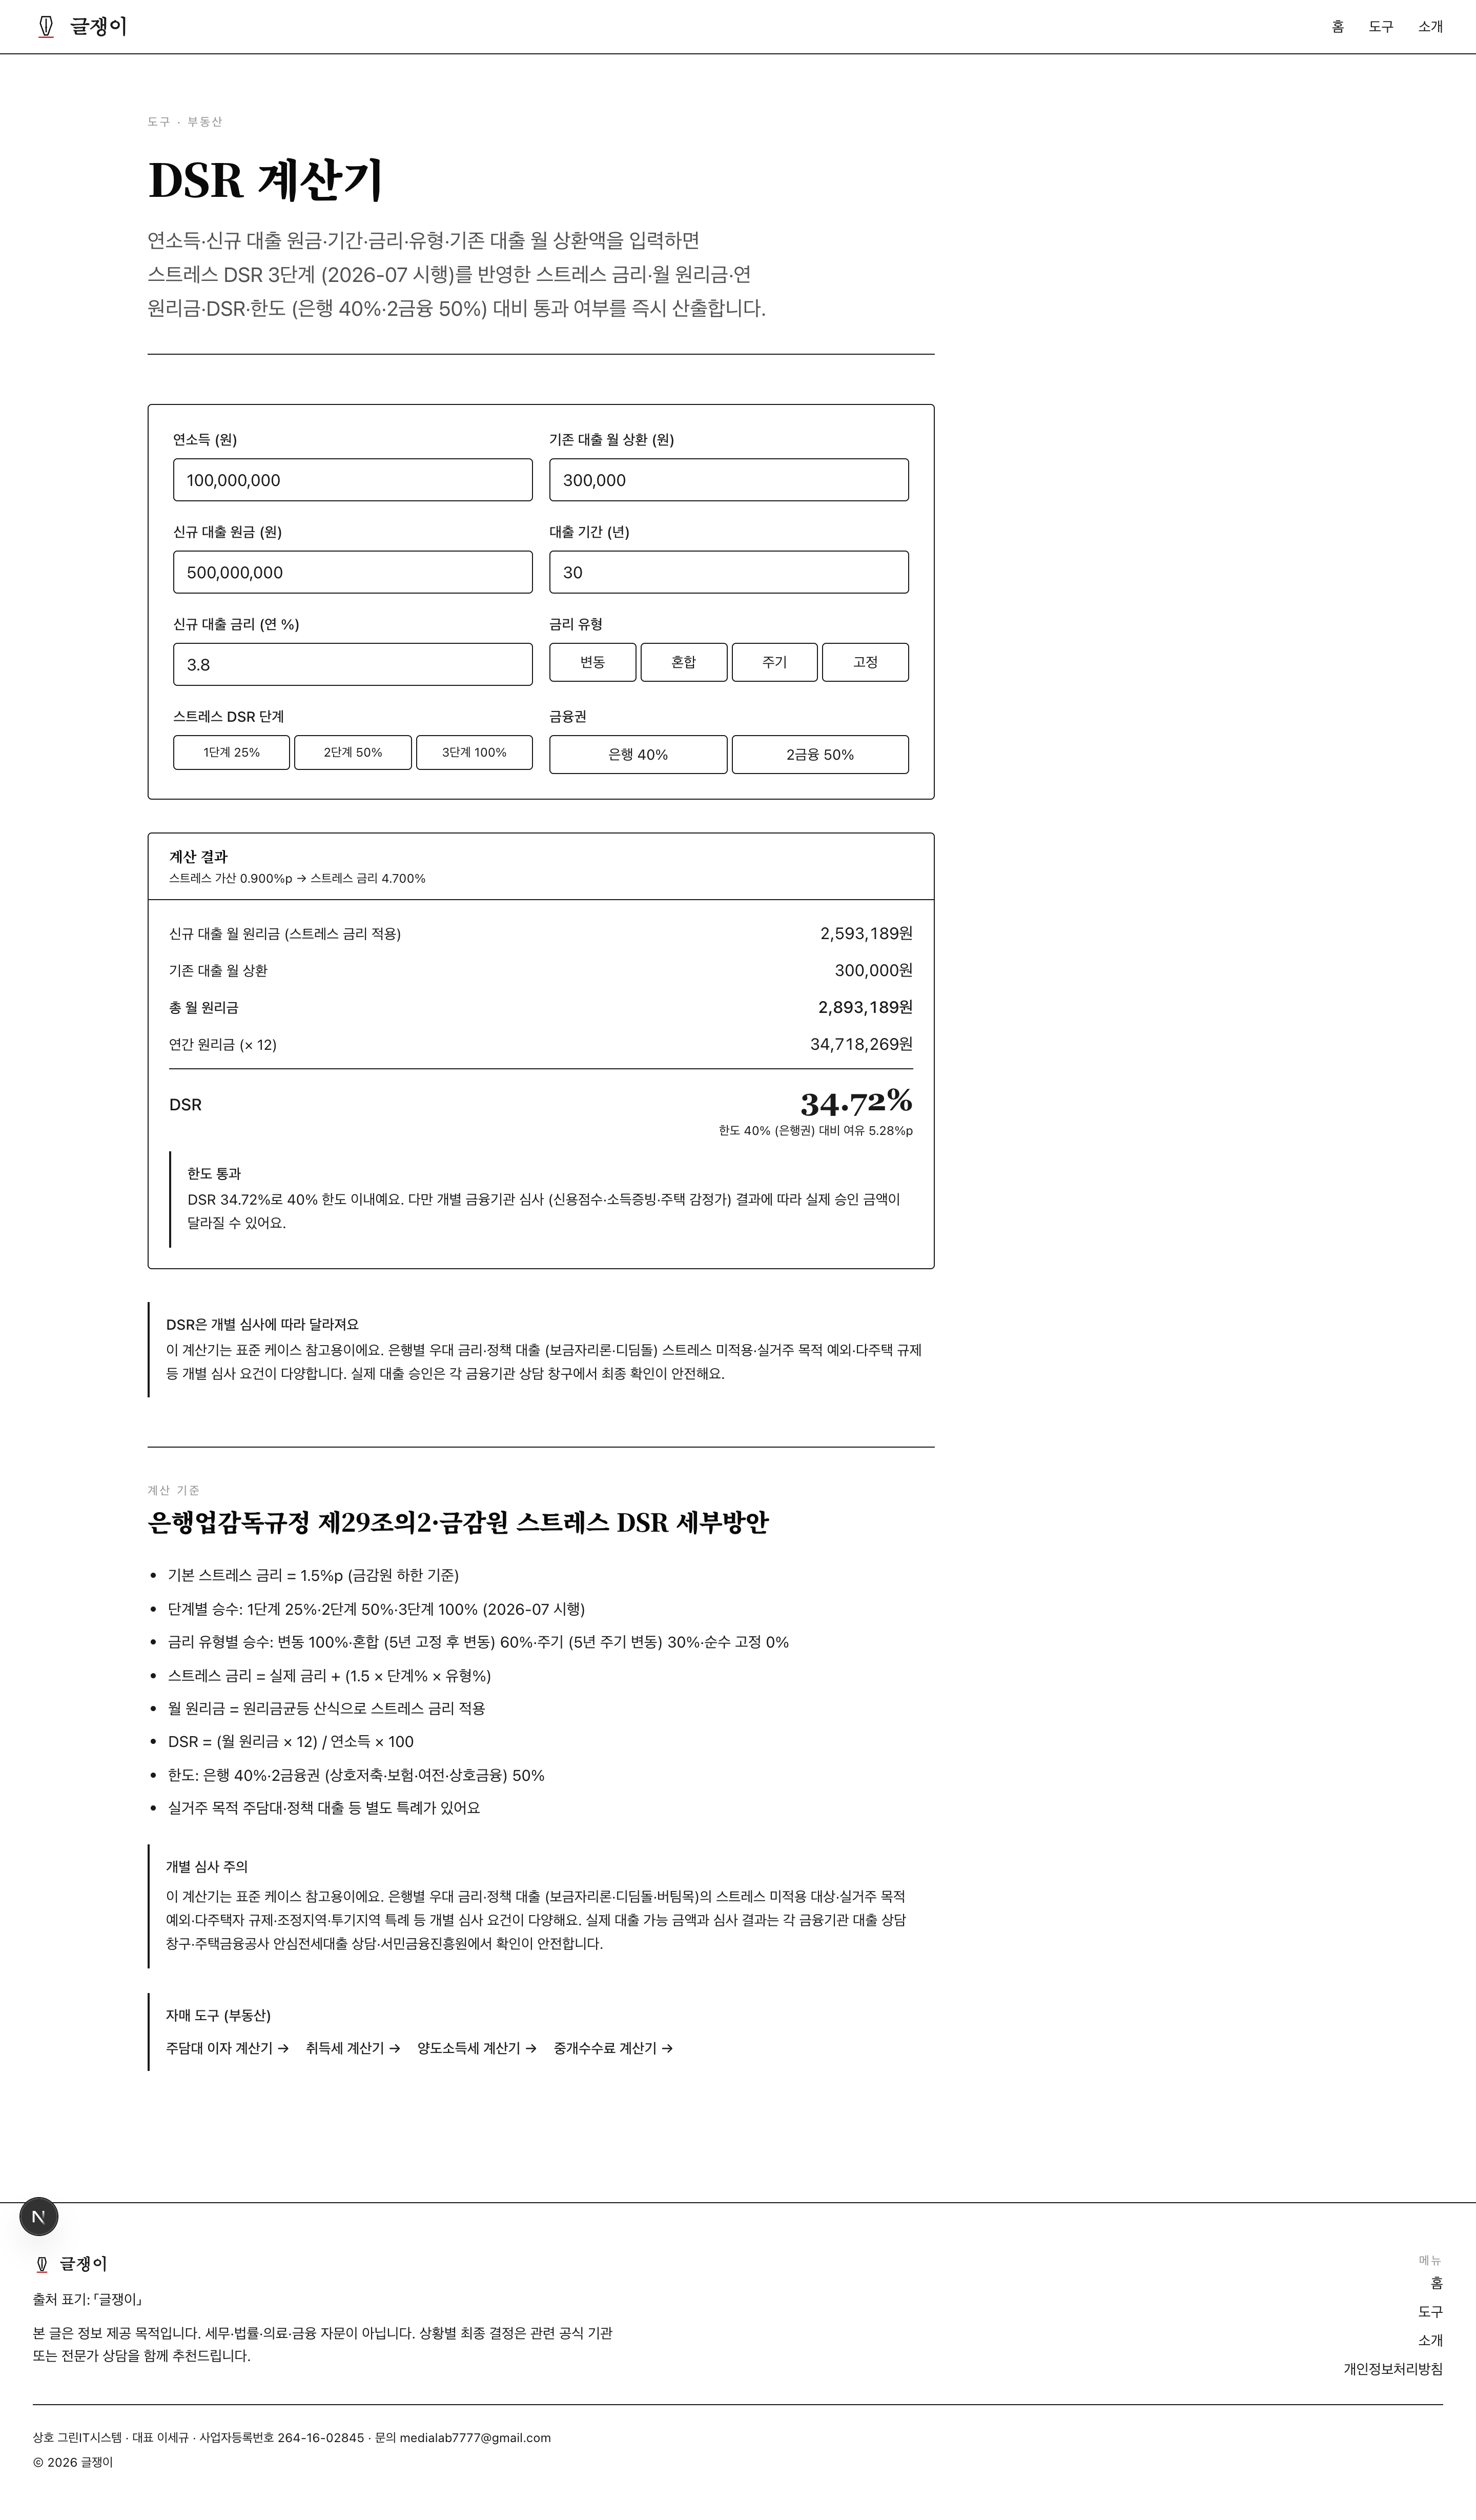
맞벌이 부부의 이사·업그레이드 케이스예요. 부부 합산 연 1억, 기존에 신용대출 잔액 (월 상환 30만원·자동차 or 결혼자금) 있는 상태에서 5억 주담대로 8억 아파트를 매수하려는 상황. 혼합형 5년 고정 (3.8%) 상품을 선택. 계산기 흐름:
- 실제 금리 3.8% + 스트레스 가산 0.9%p (혼합 60% × 3단계 1.0배) = 스트레스 금리 4.7%
- 신규 대출 월 원리금 (4.7%·30년) = 약 2,593,189원
- 기존 신용대출 월 상환 = 300,000원
- 총 월 원리금 = 약 2,893,189원
- 연 원리금 = 약 34,718,269원
- DSR = 34,718,269 / 100,000,000 = 34.72%
- 은행 한도 40% 대비 5.28%p 여유 → 통과
만약 같은 조건을 변동금리로 신청했다면 스트레스 금리가 5.3%로 뛰어 DSR 약 37.5%로 여유가 반토막 (2.5%p)으로 줄어요. 혼합형 (5년 고정) 선택이 이 케이스에서 DSR 통과·거부의 결정 축. 혼합형은 초반 5년만 고정이고 이후 변동으로 전환되지만 스트레스 DSR 계산상으로는 「변동 노출도 60%」로 보정돼 유리해요. 대출 상품 선택 시 이 승수 차이를 알고 접근하는 게 30만원 소득 상승보다 큰 효과를 냅니다.
P3 — 지방 2억·20년·변동·연 4500만·2금융 (DSR 39.76% 통과·은행이었으면 근접 실패)
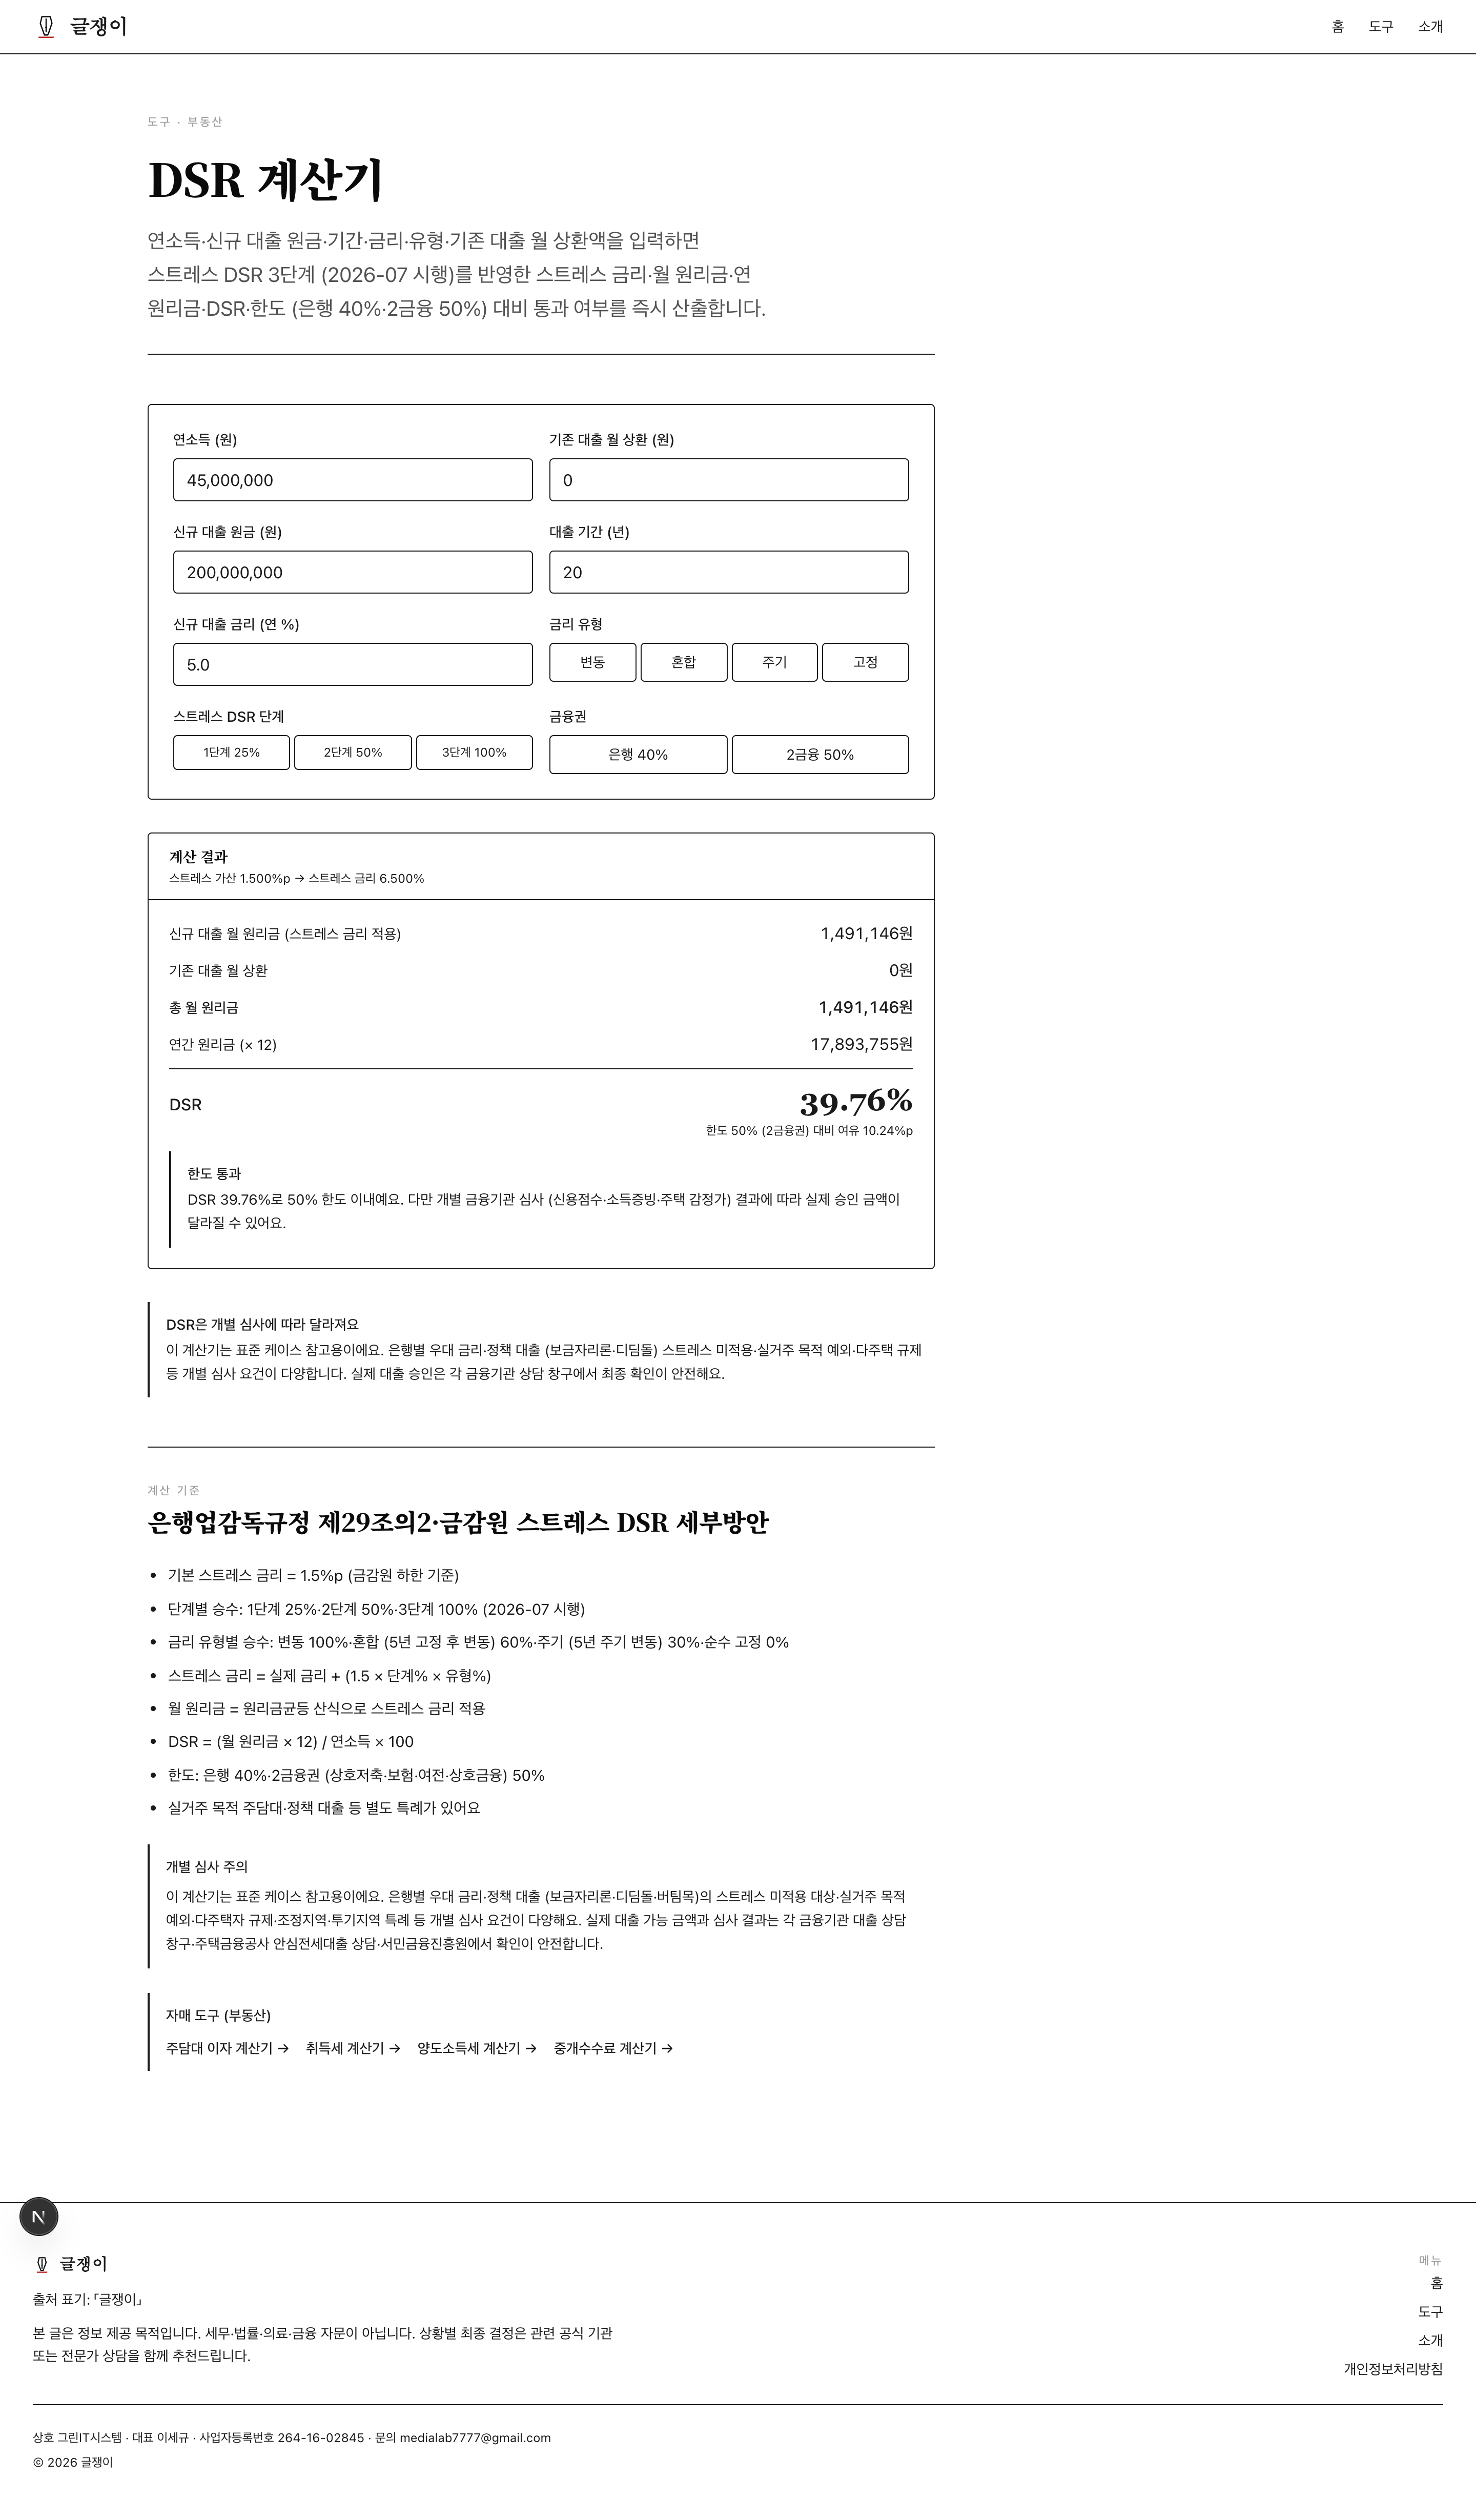
지방 소형 아파트 매수 or 갭투자 케이스예요. 연 4,500만원 (30대 후반 중견 기업), 2억 주담대·20년 만기·변동금리 5.0% (2금융권 기본 금리대). 계산기 흐름:
- 실제 금리 5.0% + 스트레스 가산 1.5%p (변동 1.0배 × 3단계 1.0배) = 스트레스 금리 6.5%
- 월 원리금 (6.5%·20년) = 약 1,491,146원
- 연 원리금 = 약 17,893,758원
- DSR = 17,893,758 / 45,000,000 = 39.76%
- 2금융권 한도 50% 대비 10.24%p 여유 → 통과
- 은행권 한도 40%였다면 0.24%p 근접 실패 (경계 케이스)
같은 대출을 은행에 신청했다면 40% 한도까지 여유가 0.24%p로 근접해서 신용점수·미상환 카드 대금 등 기타 부채 산정에서 조금이라도 잡히면 바로 거절될 수 있어요. 2금융권 (상호저축은행·보험사 담보대출)은 금리가 은행 대비 1~2%p 높지만 DSR 한도가 50%로 완화돼 있어 소득 대비 대출 여력이 부족한 케이스의 대안이 돼요. 다만 실제 심사에서는 2금융권도 자체 내규로 40%대로 낮춰 운영하는 곳이 많으니 최종 승인은 상담 창구에서 확인이 안전해요.
DSR 한도 초과 시 4가지 조정 축과 실제 완화 매트릭스
P1 신혼 케이스처럼 첫 계산이 한도 초과로 나올 때 사용 가능한 조정 축은 네 가지예요.
| 축 | 방식 | 예시 (P1 4억 → DSR 40% 목표) | 부작용 |
|---|---|---|---|
| ① 원금 축소 | 대출 원금 감액 | 4억 → 3.2억 (계약금 2.8억으로 증액) | 자기자본 여력 필요 |
| ② 기간 연장 | 만기 늘려 월 원리금 감소 | 30년 → 40년·50년 | 총 이자 15~30% 급증 |
| ③ 기존 부채 정리 | 신용대출·카드론 상환 | 월 30만 상환 축 사라짐 | 유동성 축소 |
| ④ 소득 증빙 확대 | 부부 합산·임대·이자 소득 추가 | 5,500만 → 6,800만 (부부 합산 재산정) | 서류 준비 시간 |
가장 즉시 효과적인 축은 ② 기간 연장과 ③ 기존 부채 정리. ① 원금 축소는 자기자본 여력이 있으면 가장 확실하고, ④ 소득 증빙은 서류 시간이 걸리지만 대출 상품 자체를 바꾸지 않고 통과 마진을 확보할 수 있어요. 계산기 원금·기간 필드를 조정해가며 DSR 40% 이하로 맞추는 시뮬레이션이 가장 빠른 진단법이에요.
또한 정책 대출 (보금자리론·디딤돌·버팀목·청년미래 보금자리론)은 스트레스 DSR 미적용 대상이라 소득 요건을 통과하면 별도 트랙으로 진행 가능해요. P1 신혼 케이스도 부부 합산 소득 8,500만 이하면 청년미래 보금자리론 (2027-01 출시·LTV 80%·최대 -2%p 우대) 대상 가능성이 있어요.
마무리 — 통과 여부는 「금리 유형·기간·금융권」 세 축
DSR 통과·거절의 결정 축은 대출 원금과 소득이 아니에요. 금리 유형 (변동 vs 혼합 vs 고정)·상환 기간·금융권 (은행 40 vs 2금융 50) 이 세 가지예요. P1 신혼 (변동·은행 → 49.55% 초과)·P2 맞벌이 (혼합·은행 → 34.72% 통과)·P3 지방 (변동·2금융 → 39.76% 경계) 세 시나리오만 머리에 담아두면 본인 케이스도 감으로 잡히고, 세부는 /tools/dsr에서 원 단위로 확인하시면 됩니다. 조문 원문은 국가법령정보센터 은행업감독규정 제29조의2에서, 스트레스 DSR 세부방안 공식 자료는 금융감독원에서 대조 가능해요.
이 계산기는 부동산 대출 3대 관문의 첫 관문 (DSR 통과) 도구예요. 대출 승인 후 실제 상환 스케줄은 주담대 이자 계산기, 매수 시 취득세는 취득세 계산기, 매도 시 양도세는 양도소득세 계산기에서 이어붙여요. 본 결과는 「표준 케이스 기준 추정치」예요. 실제 대출 승인 금액은 은행별 우대 금리·신용점수·주택 감정가·정책 대출 예외 등 개별 심사 요건에 따라 달라질 수 있고, 최종 확정은 각 금융기관 대출 상담 창구·한국주택금융공사 안심전세·정책 대출 상담에서 확인하시는 편이 안전해요.